Si llegaste hasta acá, probablemente sientes que tu plata se va y no sabes bien a dónde. Tranquilo, le pasa a la mayoría. En Chile, más del 57% de los hogares tiene algún tipo de deuda, y muchos destinan cerca del 21% de su sueldo solo a pagar compromisos pendientes.
La buena noticia es que no necesitas ser experto en finanzas para ordenarte. Solo necesitas un método simple, entender cómo funciona tu sueldo y ser constante. En esta guía te explicamos paso a paso cómo hacerlo.
Paso 1: Entiende tu sueldo líquido
Antes de armar cualquier presupuesto, tienes que saber con cuánta plata realmente cuentas cada mes. En Chile, tu sueldo bruto no es lo que recibes en la cuenta — hay varios descuentos legales que se aplican automáticamente:
- AFP (pensión): alrededor del 10% + una comisión que depende de tu administradora.
- Salud (Fonasa o Isapre): mínimo 7%, puede ser más si tienes un plan de Isapre.
- Seguro de Cesantía: 0,6% si tienes contrato indefinido.
- Impuesto a la renta: depende de cuánto ganas, muchas personas están exentas.
Por ejemplo, con el sueldo mínimo actual de $539.000 brutos (2026), tu líquido queda cerca de los $450.000 después de todos los descuentos. Ese es el número real con el que tienes que trabajar.
Consejo: Revisa tu liquidación de sueldo. Si no la entiendes bien, no te preocupes — es más común de lo que crees. Lo importante es identificar el número final: tu sueldo líquido.
Paso 2: Aplica la regla 50/30/20 (adaptada a Chile)
La regla 50/30/20 es un método clásico de presupuesto que divide tu sueldo líquido en tres categorías. La idea es simple, pero hay que adaptarla a la realidad chilena:
50% → Necesidades
Todo lo que tienes que pagar sí o sí para vivir:
- Arriendo o dividendo
- Cuentas básicas (luz, agua, gas, internet)
- Transporte (Bip!, bencina, estacionamiento)
- Supermercado y alimentación
- Salud (copagos, medicamentos)
- Seguros obligatorios
En Chile, esta categoría suele estar apretada, especialmente si vives en Santiago donde el arriendo puede comerse fácil un 30-40% del sueldo por sí solo. Si tus necesidades superan el 50%, no te frustres — el objetivo es tener conciencia de cuánto se va y buscar dónde ajustar.
30% → Gustos
Lo que mejora tu calidad de vida pero podrías vivir sin ello:
- Salidas a comer, deliverys
- Suscripciones (Netflix, Spotify, etc.)
- Ropa que no es urgente
- Hobbies y entretenimiento
- Vacaciones
Ojo con las suscripciones. Es fácil acumular 4 o 5 servicios que individualmente parecen baratos pero juntos suman $30.000-$50.000 al mes.
20% → Ahorro y deudas
Acá hay dos escenarios:
Si tienes deudas (crédito de consumo, tarjeta, CAE): Prioriza pagar las deudas con mayor tasa de interés primero. Las tarjetas de crédito suelen tener tasas del 20-30% anual — mucho más que cualquier inversión que puedas hacer.
Si no tienes deudas: Destina este 20% a ahorro. Empieza con un fondo de emergencia: el objetivo es juntar al menos 3 meses de tus gastos fijos. Después puedes pensar en Cuenta 2 de la AFP, APV, fondos mutuos o depósitos a plazo.
Paso 3: El tema de las cuotas
En Chile compramos mucho en cuotas. La tarjeta ofrece 3, 6, 12, hasta 48 cuotas. El problema no es comprar en cuotas per se, sino que es muy fácil perder la noción de cuántas cuotas tienes activas al mismo tiempo.
Imagina que tienes 5 compras en cuotas distintas: una de $15.000/mes, otra de $8.000, otra de $22.000... Individualmente parecen manejables. Pero sumadas son $45.000+ mensuales que están comprometidos por meses. Esa plata ya no es tuya.
La regla de oro: antes de comprar en cuotas, suma todas las cuotas que ya estás pagando. Si el total supera el 15% de tu sueldo líquido, piénsalo dos veces.
Paso 4: Registra tus gastos (de verdad)
Todo lo anterior suena lógico en teoría, pero en la práctica la mayoría de las personas no tiene idea de cuánto gasta realmente. Y es normal — nadie anda con una planilla Excel en el bolsillo.
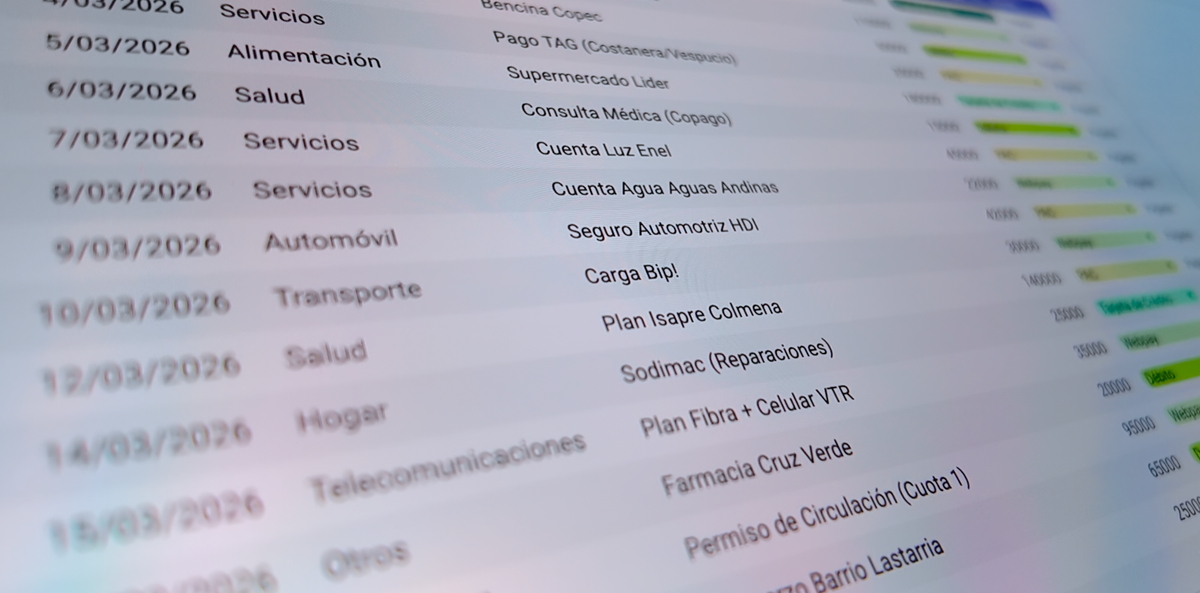
El truco está en automatizar el registro. Si tus gastos se categorizan solos, puedes ver patrones que a ojo no notas: cuánto gastaste en delivery este mes, si tu cuenta de luz subió, o si esas "compras chicas" en el super suman más que la compra grande del mes.
Hay varias formas de hacerlo: desde una planilla simple hasta apps que se conectan a tu banco y categorizan todo automáticamente.
Paso 5: Revisa y ajusta cada mes
El presupuesto no es algo que haces una vez y listo. Cada mes es distinto: un mes hay gastos médicos, otro mes un cumpleaños, otro mes el permiso de circulación.
Dedica 15 minutos al mes a revisar:
- ¿Cuánto gasté en cada categoría?
- ¿Me pasé en alguna? ¿Por qué?
- ¿Pude ahorrar algo?
- ¿Hay gastos que puedo eliminar el próximo mes?
No se trata de ser perfecto. Se trata de ser consciente.
Bonus: Automatiza con Kane 🚀
Si te da lata hacer todo esto manual, Kane te puede ayudar. Es una app chilena de finanzas personales que se conecta a tus cuentas bancarias (Banco de Chile, Santander, Scotiabank, Itaú) y categoriza tus transacciones automáticamente.
Con Kane puedes:
- Ver todos tus gastos en un solo lugar, sin importar en qué banco tengas cuenta.
- Entender tus cuotas: cuántas tienes, cuánto te queda por pagar, y cómo impactan tu presupuesto mes a mes.
- Detectar patrones: saber exactamente cuánto gastas en cada categoría sin anotar nada.
La app es gratuita durante la beta. Descárgala acá y empieza a tomar control de tu plata.
¿Tienes dudas o sugerencias? Escríbenos a través de la app o en nuestras redes sociales. Estamos construyendo Kane junto a nuestros usuarios.